Финансовая модель инвестиционного проекта: ковенанты банка, DCF, сценарии
Выдержит ли проект условия банка и сколько он стоит в базовом и консервативном сценарии
| Показатель | Значение |
|---|---|
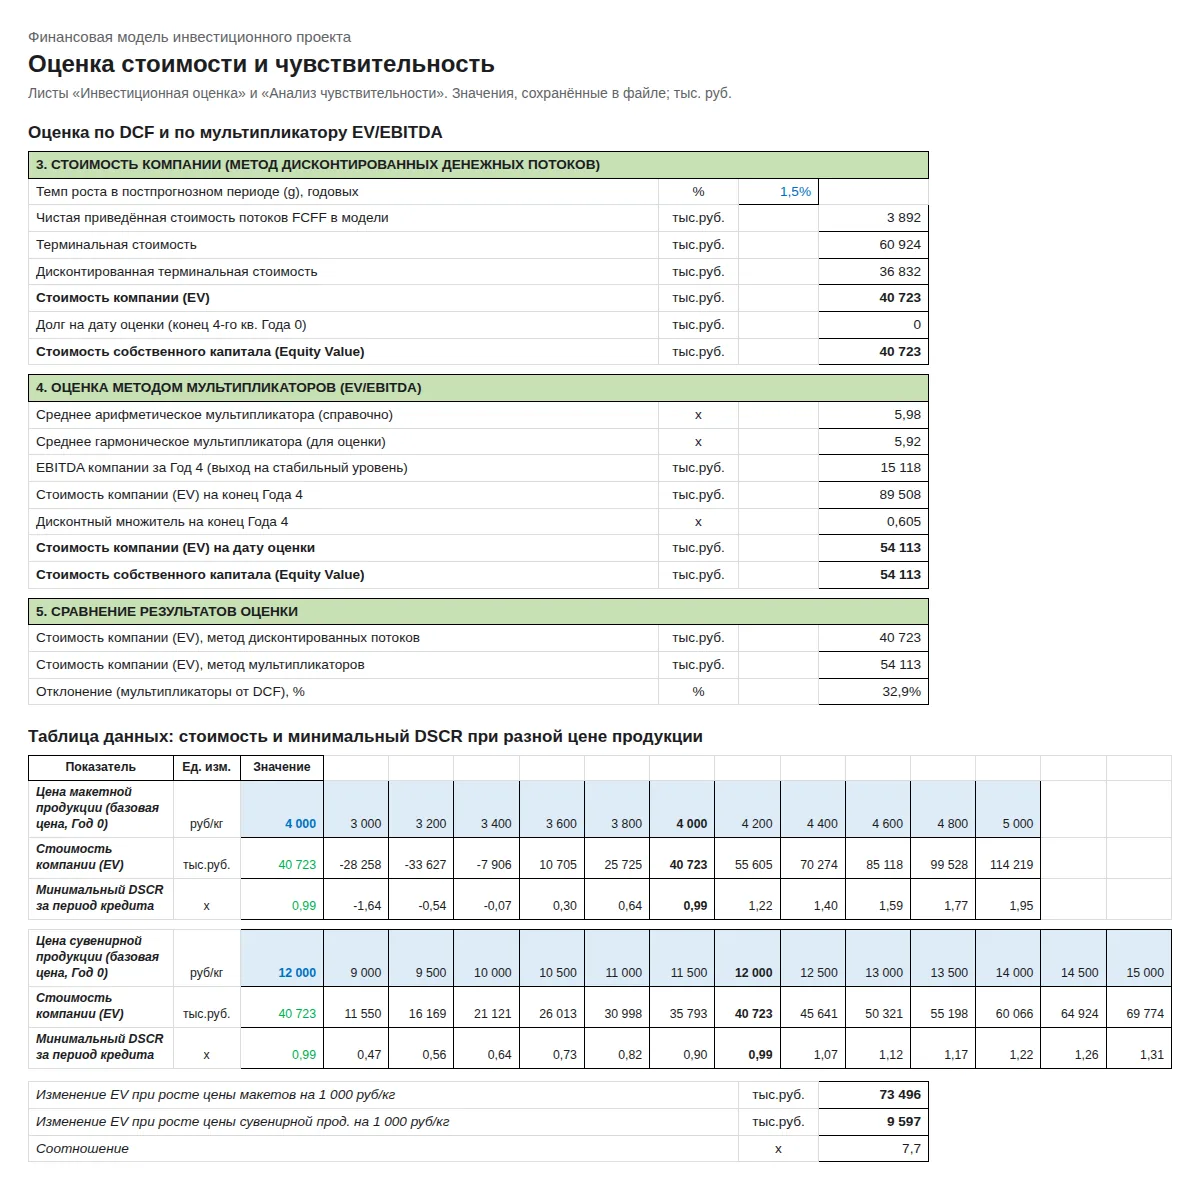
| Стоимость компании по DCF | 40,7 млн руб. |
| Стоимость компании по EV/EBITDA | 54,1 млн руб. |
| Минимальный DSCR, базовый сценарий | 0,99 |
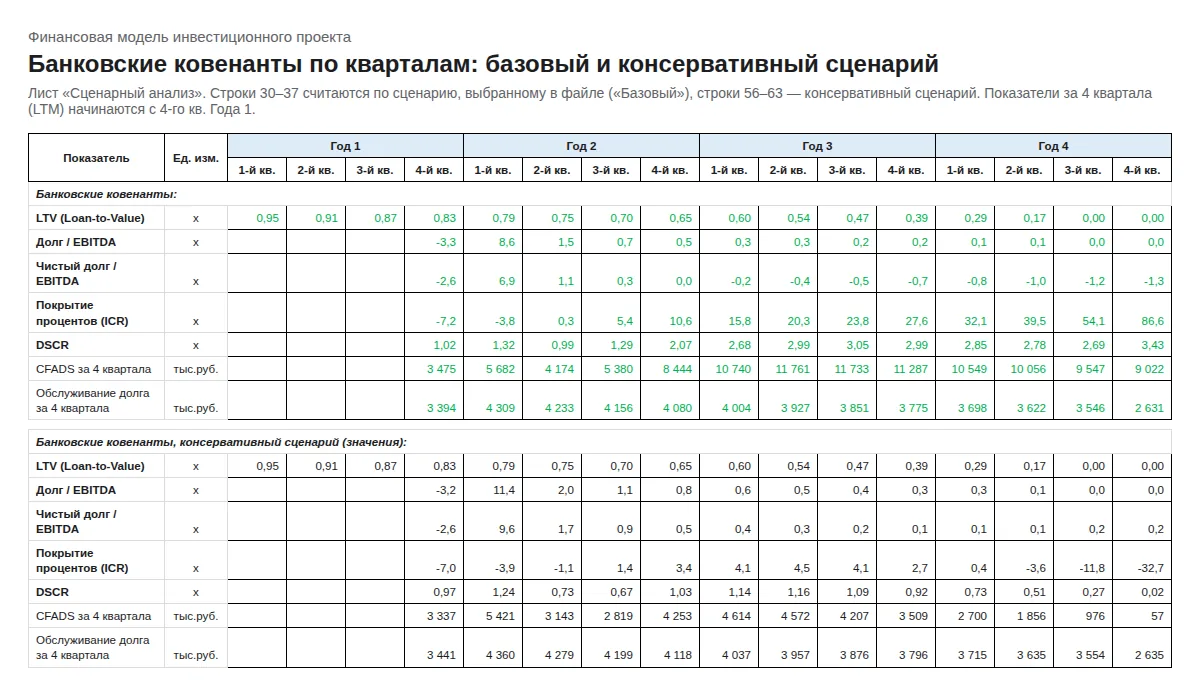
| DSCR на конец срока кредита, консервативный сценарий | 0,02 |
| Прирост EV при росте цены макетов на 1 000 руб./кг | +73,5 млн руб. |
О модели
Поквартальная модель запуска производства 3D-печати (макеты и сувенирная продукция) на 4 года, с кредитом и взносами инвестора. Модель проверяет, выдерживает ли проект банковские ковенанты, во что оценивается бизнес по DCF и по мультипликатору EV/EBITDA и какие параметры сильнее всего влияют на результат.
Допущения модели
В денежный поток для обслуживания долга (CFADS) в модели включены привлечение кредита и взносы акционера. Банк считает CFADS до финансовых потоков, поэтому DSCR первых кварталов в модели выше, чем посчитал бы банк.
Что внутри
- Допущения: инфляция, курс доллара, нормы расхода сырья, НДС
- Расчёт оборотного капитала, кредита (привлечение, проценты, погашение) и взносов инвестора
- ОПУ, баланс и ДДС по кварталам с проверками
- Годовая отчётность и финансовый анализ: ROS, ROA, ROE, формула Дюпона, ликвидность, оборачиваемость, финансовая устойчивость
- Ковенанты LTV, Долг/EBITDA, Чистый долг/EBITDA, ICR и DSCR за 4 квартала (LTM)
- FCFF, WACC по кварталам, терминальная стоимость, оценка по DCF
- Оценка по мультипликатору EV/EBITDA и сравнение с DCF
- Таблицы данных Excel: стоимость и минимальный DSCR в зависимости от цены макетов и сувениров
- Переключатель сценариев: базовый и консервативный
- 2 графика
Как выглядит