Оценка стоимости Ozon: DCF, мультипликаторы, чистые активы
Сколько стоит растущий убыточный бизнес и почему доходный подход расходится с рынком
| Показатель | Значение |
|---|---|
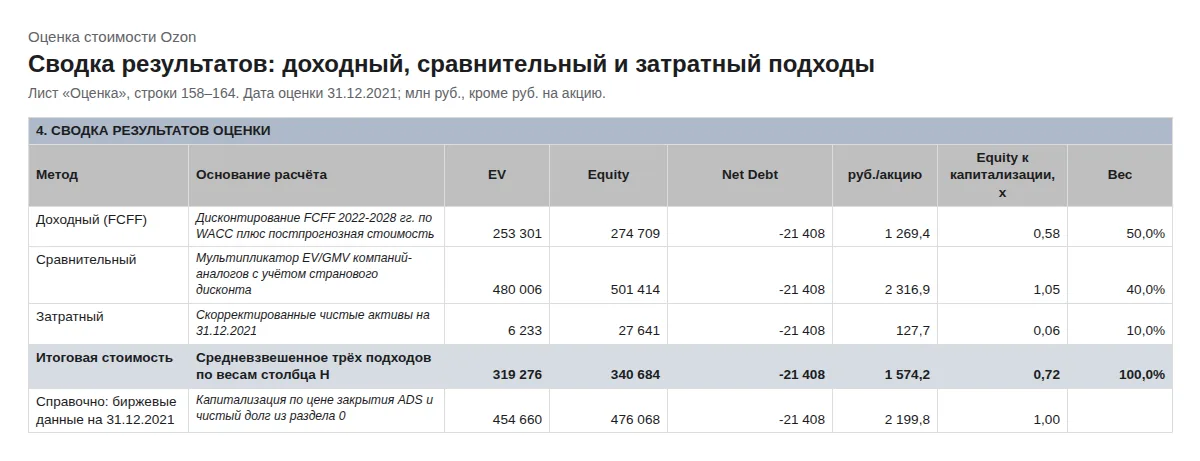
| Итоговая стоимость акционерного капитала | 340,7 млрд руб. |
| На одну акцию | 1 574 руб. |
| Доходный подход (FCFF) | 274,7 млрд руб. |
| Сравнительный подход (EV/GMV) | 501,4 млрд руб. |
| WACC | 15,79% |
О модели
Оценка публичной компании Ozon на 31.12.2021 по МСФО-отчётности тремя подходами с согласованием результата и сравнением с биржевой капитализацией. Прогноз до 2028 года построен на драйверах: GMV, доля выручки в GMV, доли расходов от выручки. Годы 2022–2023 в прогнозе денежного потока взяты по факту отчётности, хотя дата оценки — 31.12.2021.
Допущения модели
Дата оценки — 31.12.2021, а 2022–2023 годы в прогнозе взяты по фактической отчётности. В оценке на реальную дату эти годы были бы прогнозом, поэтому итог нельзя напрямую сравнивать с рынком на конец 2021 года.
Что внутри
- Исторические данные 2021–2023 годов по МСФО и прогноз ОПУ до 2028 года на драйверах
- EBITDA и контроль минимального остатка денежных средств
- Затратный подход: скорректированные чистые активы
- Сравнительный подход: 8 кандидатов в аналоги, 4 отобраны с обоснованием; EV/GMV со страновым дисконтом
- Доходный подход: WACC по CAPM, FCFF 2022–2028, дисконтирование на середину периода, терминальная стоимость по Гордону
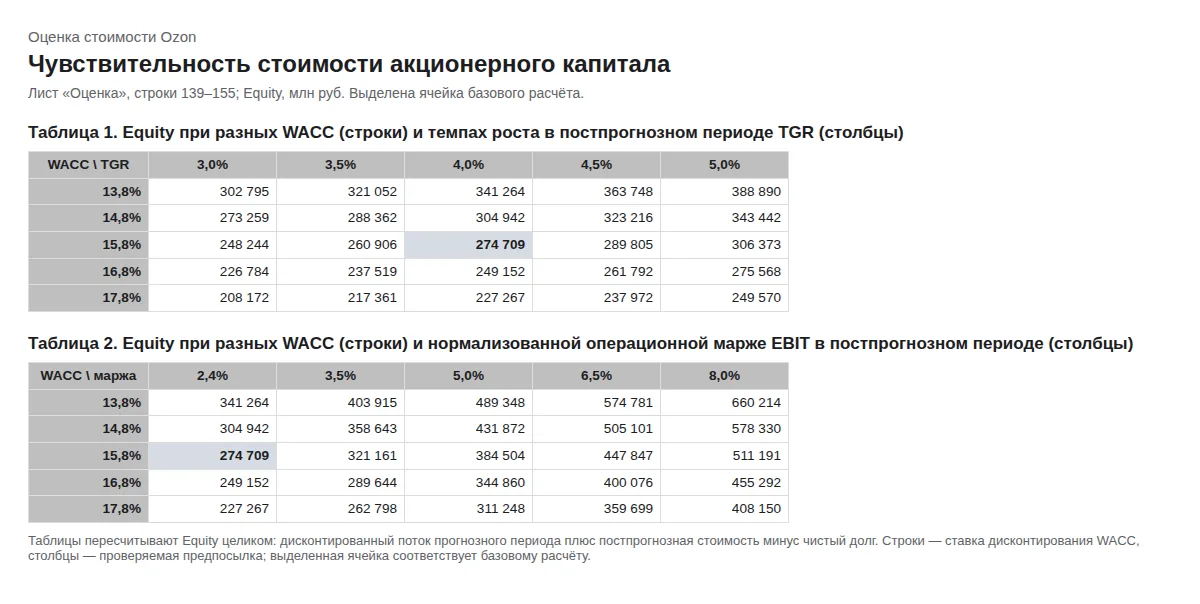
- Две таблицы чувствительности: WACC × темп роста и WACC × операционная маржа
- Согласование трёх подходов с весами 50/40/10 и сравнение с капитализацией
Как выглядит